

导语
9月8日,XRP交易所交易基金(ETF)出现在机构抵押安排中,并吸引新鲜投资者资金,为其在美国市场日益扩大的角色提供了两个明显信号。
核心摘要
根据美国证券交易委员会(SEC)文件,八项XRP ETF抵押明细合计估值约1139万美元(早先约480万美元的估算仅计入了三项条目,排除了同文件其他五项)。周二,XRP ETF吸引近200万美元资金,而同期更大的美国加密ETF类别出现资金流出。据SoSoValue数据,五只XRP产品目前累计流入达16.9亿美元。
嘉信理财文件披露抵押明细
嘉信理财家族基金(Charles Schwab Family of Funds)的监管文件包含了八项XRP ETF抵押明细,价值约1139万美元。具体而言,嘉信理财优势货币基金(Schwab Prime Advantage Money Fund)在9月8日提交的Form N-MFP3中报告了这些抵押品,数据截至8月31日。文件底层XML标识了来自Bitwise、Canary Capital、富兰克林邓普顿(Franklin Templeton)和灰度(Grayscale)的八项XRP ETF条目,报告抵押价值总计约1139万美元。
| 交易对手 | XRP ETF | 份额 | 抵押价值(美元) |
|---|---|---|---|
| 摩根大通证券 | 灰度XRP信托ETF | 37,810 | 1,011,417.50 |
| 摩根大通证券 | Canary XRP ETF | 209,440 | 3,066,201.60 |
| 摩根大通证券 | Canary XRP ETF | 209,440 | 3,066,201.60 |
| 摩根大通证券 | 灰度XRP信托ETF | 2,014 | 53,874.50 |
| 美国银行证券 | 灰度XRP信托ETF | 20,591 | 550,809.25 |
| 美国银行证券 | Canary XRP ETF | 42,214 | 618,012.96 |
| 美国银行证券 | 富兰克林XRP ETF | 46,830 | 701,981.70 |
| 美国银行证券 | Bitwise XRP ETF | 150,450 | 2,316,930.00 |
上述1139万美元合计为文件中所有八项条目的总值。其中两项Canary条目具有相同的份额和估值,但属于不同的摩根大通回购协议,因此作为独立条目报告。
并非嘉信理财直接买入
该披露并不表示嘉信理财购买XRP ETF或持有底层加密货币。相反,这些份额是为嘉信优势货币基金与两家华尔街交易对手之间的回购协议提供担保。在回购交易中,货币基金向交易对手提供短期现金,交易对手转移证券作为抵押并同意在规定条款下回购。Form N-MFP3要求货币基金描述为其回购投资担保的证券。
摩根大通证券是价值约720万美元XRP ETF条目的交易对手,美国银行证券占剩余约419万美元。抵押池中还包含常规股票、债券、抵押贷款支持工具及众多无关ETF。因此,该披露并不能证明嘉信理财为投资敞口而选择XRP ETF,也不表明嘉信质押了这些份额或以其借款。
XRP ETF单日近200万净流入,对手产品失血
在抵押披露发布之际,XRP ETF在周二成为美国主要现货加密ETF类别中唯一实现有意义正流入的产品。据SoSoValue数据,五只产品吸引近200万美元。
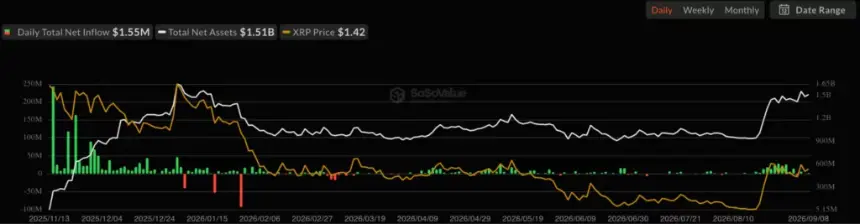
其累计净流入达到约16.9亿美元。过去30天这些产品还汇集了约1.73亿美元,显示周二的成果是更长正运行的一部分,而非孤立现象。相比之下,其他大型美国加密ETF市场走向相反:9月8日现货比特币ETF录得约4665万美元综合净流出,灰度GBTC以约6551万美元赎回领先;贝莱德IBIT、Bitwise BITB、Ark与21Shares ARKB及摩根士丹利MSBT的正向流入部分抵消,这四只产品合计增加约4100万美元,但比特币基金组整体仍为负,结束了连续四日的正流入运行。
抵押使用与流入显示不同进展
这两组数据不应合并为机构需求的单一度量。ETF流入追踪净创建和赎回,抵押披露识别为金融交易担保而质押的证券。嘉信文件显示XRP ETF份额有资格进入主要证券交易商组建的回购抵押池;周二的流入数据单独显示投资者在比特币和其他主要类别经历撤资时,向XRP产品增加了温和净资本。
XRP ETF需求在文件出现前已增强。此前报道,这些产品在8月累计流入突破15.7亿美元时达到创纪录交易量。最新SoSoValue总数将该数字延伸至约16.9亿。其他文件也显示金融公司的直接所有权:高盛披露2026年第二季度在五只XRP ETF中持有8650万美元,而前一季度末无此类敞口。
未来的月度N-MFP3报告将显示XRP ETF在披露协议到期或续作后是否留在嘉信回购抵押池。每日基金流报告将分别指示近期1.73亿美元月度流入后投资者需求是否持续。