作者:David Christopher,来源:Bankless,编译:BitpushNews
很遗憾,那些关于“币股meme”(stock-paired memecoins)能通过链上操作反向引爆美股轧空的宏大设想,恐怕只是幻想。所谓币股meme,是指将meme币与代币化股票(Tokenized Equities,简称TEQs)配对,试图通过垄断链上供应来推高价格,并期望这种效应传导至现实股票市场。然而,机制设计决定了这一路径行不通。
价格扭曲现象昙花一现
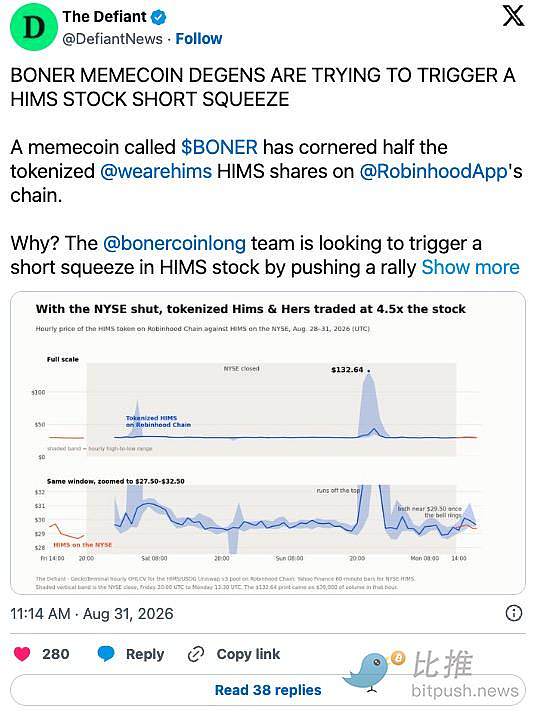
过去几天,市场见证了极端的价格偏离。例如,AMC的代币化股票一度在链上飙升至166.86美元,而其真实股价仅为2.59美元;HIMS的链上价格也冲至132.64美元,远高于其28.84美元的实际收盘价。这些扭曲源于流动性池的“一进一出”机制——当用户购买如BONER这类meme币时,会锁定与其配对的TEQ供应,造成人为稀缺,从而推高价格。
为何轧空无法传导至链下
首要障碍是规模问题。以BONER为例,尽管它控制了HIMS代币化股票53%的供应,但这仅相当于真实HIMS股票总量的约0.014%,影响力微乎其微。更关键的是,锁定TEQ并不等于锁定真实股票本身。
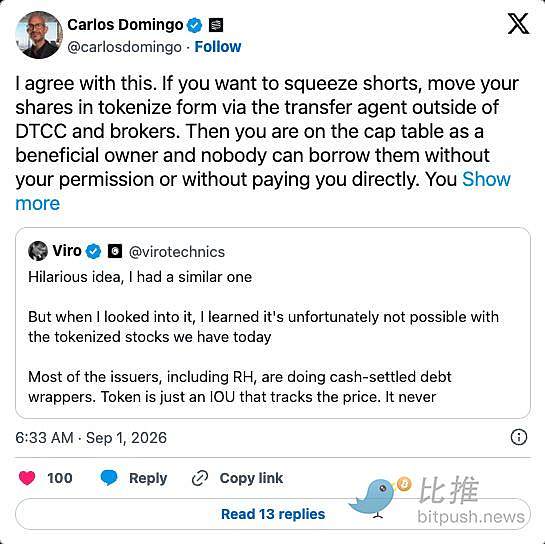
目前主流平台如Robinhood发行的TEQ仅提供价格敞口,而非实际股权。其代币由托管机构持有的真实股票1:1支持,但用户并不拥有投票权或法律意义上的股东身份。因此,即使链上TEQ被垄断,也不会减少真实市场的流通股数量。
一旦链上价格显著高于链下,授权参与者可通过铸造新代币进行套利,这会增加TEQ供应并迅速抹平价差。周一市场开盘后,约4,000枚新HIMS代币涌入,价格立即回归正常,印证了这一机制。
更优的TEQ模式已在探索中
讽刺的是,最接近“真实股权上链”的方案出现在Solana生态。Galaxy与Superstate合作推出的链上GLXY代币,本身就是合法的A类普通股,具备完整的经济、法律和投票权利。当GLXY代币转移时,公司股权登记簿同步更新,实现了真正的链上股权转移。
不过,该模式目前仍受限:仅允许经批准的钱包间转账,且未开放无许可AMM交易。这意味着其尚未形成开放市场,距离大规模影响现实股市仍有距离。
币股Meme的真正价值何在?
即便无法实现轧空,币股meme仍具潜在价值。首先,它们可能成为公司的去中心化营销工具。代币持有者会自发追踪公司动态、制作内容、传播信息,形成有机社区。尽管像“BONER”这样的名称未必被上市公司官方认可,但企业可借力这种游击式营销而不必直接背书。
其次,TEQ正演变为新型金融与游戏化原语。NetNet Capital推出的“RW-Play”系列,已将代币化股票用于DeFi和游戏场景:COINflip用Coinbase股票支付赢家,SpaceX Invaders以SpaceX代币奖励玩家,MSFT Flight Simulator则使用微软股票作为激励。TEQ不再只是投资标的,而是可编程的金融构件。
未来竞争在于桥梁而非数量
当前,Robinhood Chain凭借先发优势成为TEQ主战场,但这一地位恐难持久。Galaxy在Solana上的尝试表明,更强的链上-链下耦合是可能的,而Base等其他链也可能推出自有模式。未来的竞争焦点,将不再是“谁上链的股票最多”,而是“谁能构建最有意义的双向桥梁”,并为用户提供真正有趣的链上体验。
归根结底,这一新兴叙事虽充满投机色彩,但也孕育着机制创新的空间。赚钱机会固然存在,但更值得期待的是全新金融原语的诞生。